通过专属非上市地产基金,合资格投资者可参与墨尔本The Glen购物中心的投资机会,分享持有期租金现金流及潜在资产增值。基金拟以3.275亿澳元收购购物中心50%的永久产权权益,与继续持有另外50%权益的Vicinity共同持有资产,由Vicinity负责日常物业管理。
投资者认购基金单位,由基金持有物业权益并统一安排融资、资产管理和收益分配,无需自行购买或管理商铺。
| 成熟区域购物中心,具备现有收入基础
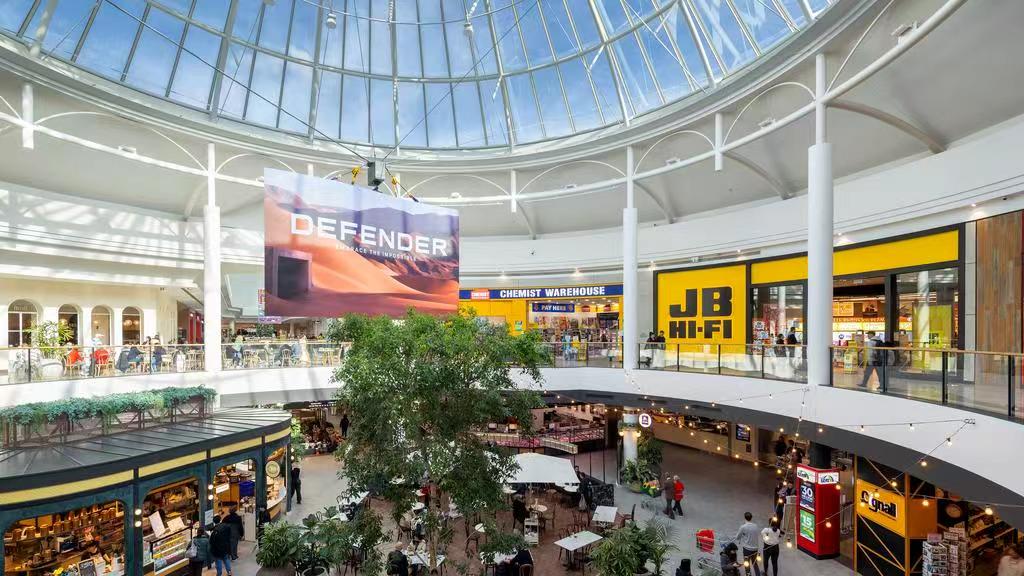
The Glen位于墨尔本东南部Glen Waverley,拥有约76,471㎡可出租面积、约3,300个停车位,汇集超市、时尚零售、餐饮及生活服务。
项目披露出租率约99%,年客流约1,480万次。截至2026年6月,滚动12个月租户销售额约5.81亿澳元,主力租户包括Coles、Woolworths、ALDI、David Jones及Target。租户销售额反映商场经营规模,与基金取得的租金收入不同。
购物中心于2019–2020年前后完成约4.3亿澳元大型改造,提升购物、餐饮及公共空间。投资机会建立在成熟商场的现有经营基础上,同时保留后续租赁和空间优化潜力。
| 季度现金分配与长期增值并重
项目披露的主要投资目标为:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
现金分配主要来自物业经营现金流,在支付贷款利息、基金费用,并考虑资本开支及现金储备后向投资者分配。7.5%是预测期的平均目标,各年的分配可能不同,并非固定利息。
IRR衡量全部投资现金流的年化回报,同时考虑投入时间、季度分配及最终退出回款。因此,14%–15%已包含持有期分配,不能再加上7.5%。
例如,投资50万澳元,若平均7.5%的分配目标实现,对应平均每年约37,500澳元。若1.86倍累计回款目标实现,持有期间分配与最终退出回款合计约93万澳元,其中包含原始本金。这只是按目标指标计算的示例,实际金额和支付时间可能不同。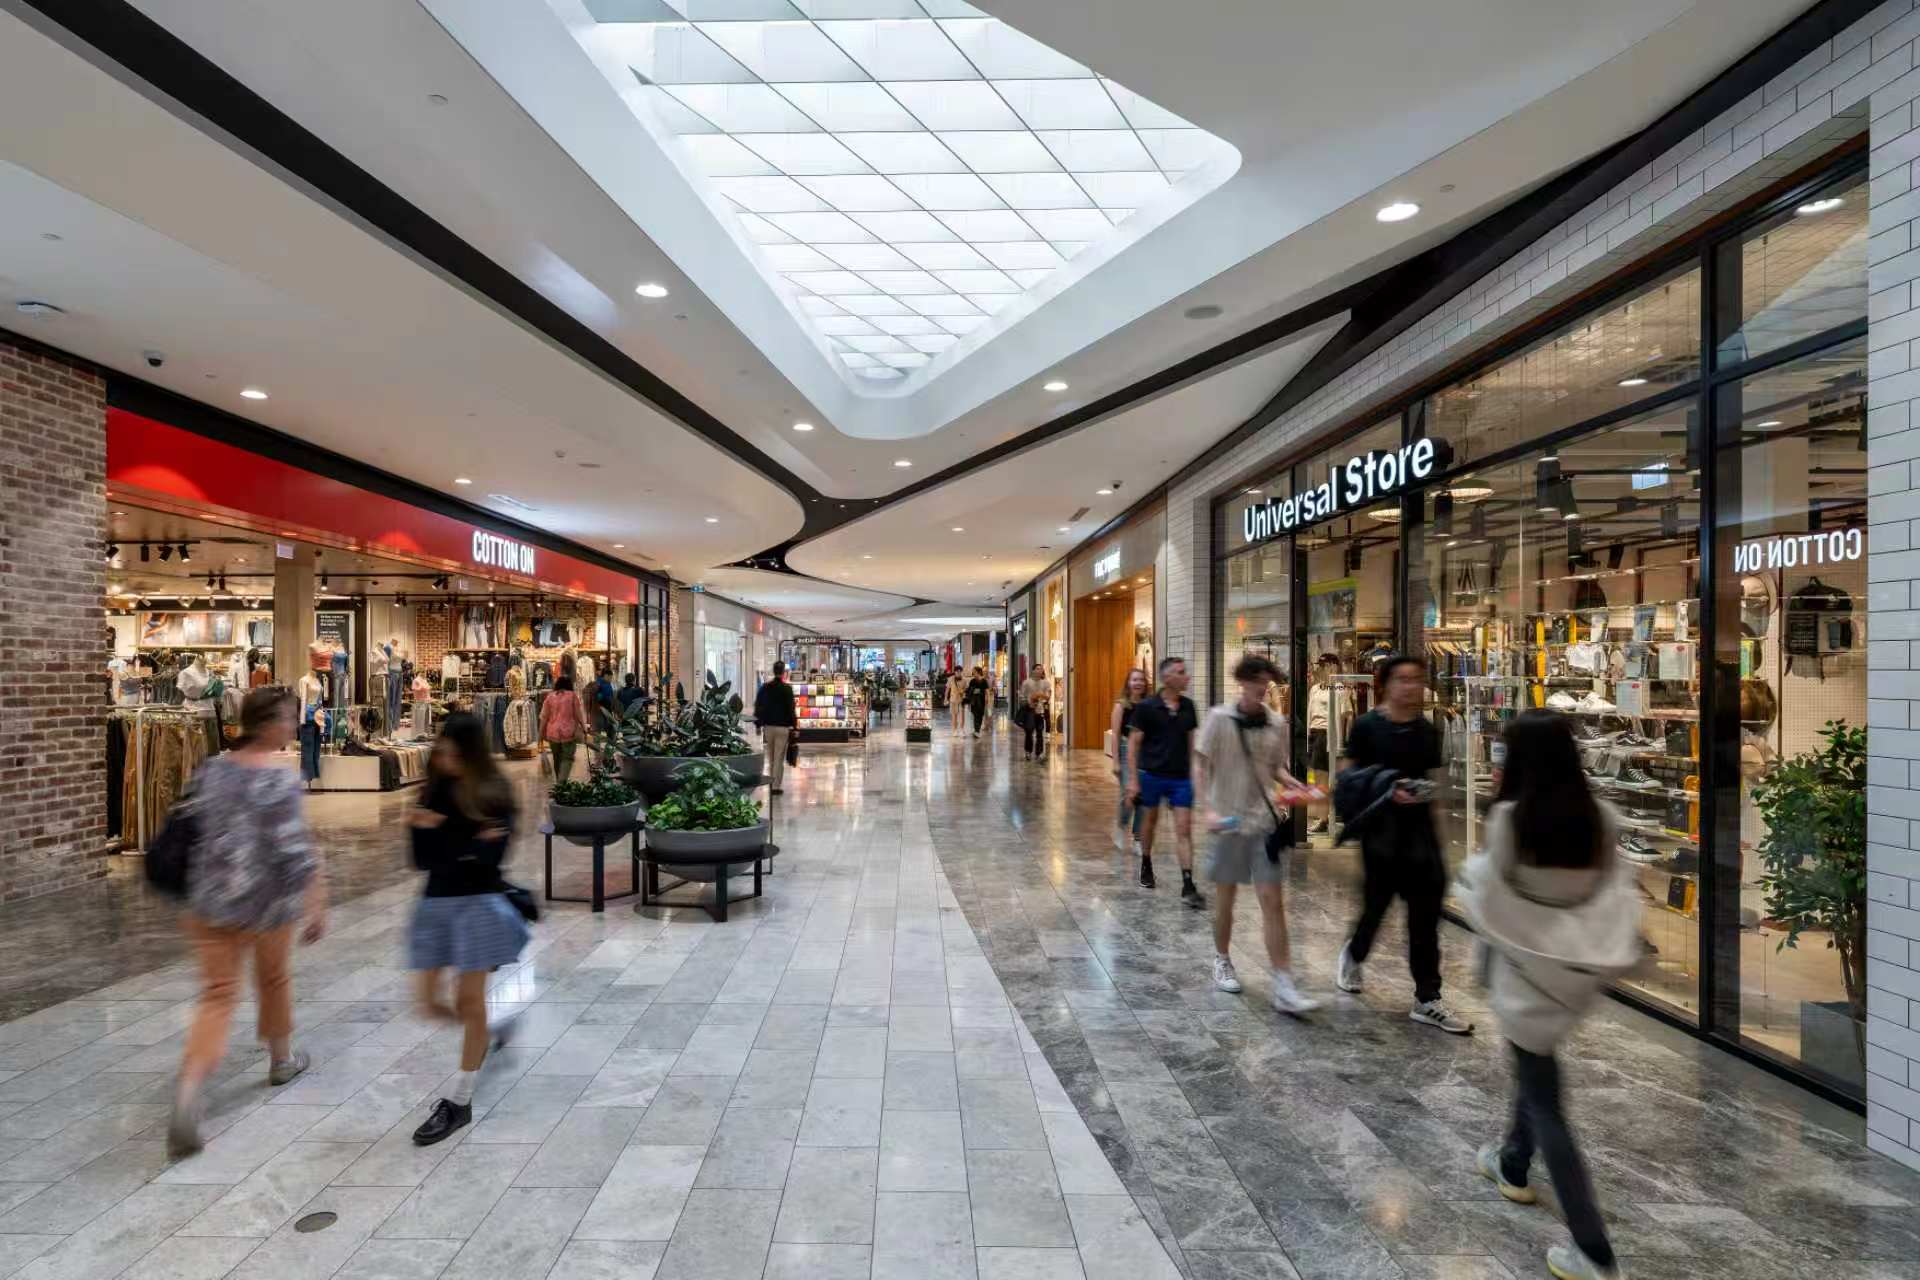
■ 回报来源:现有收入、经营增长及退出价值
现有物业收入,收购对应约7%的现有净经营收益率(Passing Yield),即物业现有净经营收入相对于收购价格的比例。它是物业层面的收益指标,尚未扣除基金融资及其他费用,与投资者分配率不同。
■ 租金与经营增长
管理团队计划通过租约调整、重新招商及租户组合优化,提高净经营收入(NOI)。多数专门店租约披露约5%的年度租金调整安排,但不适用于全部租户,也不代表整个商场净经营收入每年必然增长5%。
■ 最终退出价值
基础模型假设约5年后出售,采用5.5%的退出资本化率。在其他条件相同的情况下,净经营收入越高、资本化率越低,物业估值越高。目标内部收益率IRR因此既依赖经营增长,也依赖退出时的市场定价;若退出资本化率高于假设,回报可能低于目标。
■ 现有租约与潜在空间优化
按照项目IM的租约表,Target租约于2032年4月到期,David Jones于2034年7月到期,均另有续租选择权。
管理团队将评估这些主力租户空间的长期利用方式,并关注约4,899㎡空置办公室的出租或用途优化。相关机会需要结合租约约束、租户协商、招商时间及改造成本推进,属于潜在增值空间,尚未形成确定收益。
收购价较共同业主2019年12月的历史峰值账面估值折价约16.1%。这是相对于历史峰值的比较,不代表较当前独立估值折价。
■ 投资期限、融资及参与方式
基金计划募集约1.932亿澳元股权资金,结合银行贷款支付收购及交易成本。初始收购杠杆约50%,贷款初始期限约3年,并计划对初始债务进行100%利率对冲,模型假设对冲期限至少覆盖初始贷款期。
基金目标投资期约5年,预计在交割后第5–7年评估退出机会,但没有固定到期日。第三年后的再融资成本、未来资本开支及实际出售条件,均可能影响分配和整体回报。
■ 税务与费用
项目预测5年期间现金分配为100%税务递延性质(tax-deferred)。这不等于免税:相关金额可能降低基金单位成本基础,影响未来资本利得,具体以年度税务报表及投资者税务身份为准。
欢迎联系我们,了解完整项目资料、基金管理安排及最新认购要求。
本资料为一般介绍。上述分配、IRR、回款倍数及退出时间均为预测或目标,不作保证;物业经营、杠杆及市场估值变化可能导致投资本金。
免责声明
本文仅供《2001年公司法》第761G条所定义的批发客户(Wholesale Clients)参考,不适用于零售投资者。本文所载信息属于一般信息,并未考虑任何特定人士的投资目标、财务状况或特定需求。本文所涉及的公司财务数据、估值及IPO相关信息部分来源于第三方公开报道,可能发生变化。目标回报、潜在IPO估值及预计投资期限均不构成保证。Pre-IPO及未上市股权投资具有较高风险及较低流动性,IPO可能延期、无限期推迟或不发生,投资可能导致部分或全部本金损失。投资者在作出任何投资决定前,应阅读正式投资文件,并根据自身情况寻求独立的法律、税务、财务及会计意见。