重要提示:仅限批发客户 (Wholesale Investors Only) 本资料仅供《2001年公司法》定义的“批发客户”参考,不适用于零售投资者。
随着财年末临近,不少投资者开始关注两个核心问题:
一是如何进行合理的财年末税务规划;
二是如何在下一财年参与具有增长潜力的投资主题。
围绕这一需求,Candour提供一项示例性的100% 本金保护型贷款结构,旨在帮助批发投资者在期初支付预付贷款利息的同时,参与精选美国科技及半导体ETF 的潜在上行机会。该结构的核心亮点包括:
• 100%本金保护型贷款结构;
• 投资者期初支付预付贷款利息;
• 预付贷款利息或可用于税务抵扣;
• 挂钩精选美国科技及半导体ETF;
• 若标的资产表现达到条件,投资者可参与上行收益;
• 可根据投资者需求选择其他符合条件的标的资产。
一、为什么适合财年末关注?
在财年末前,部分投资者会考虑通过预付投资贷款利息的方式进行税务规划。该结构允许投资者在投资开始时支付预付贷款利息。对于符合条件的投资者而言,该预付贷款利息或可作为税务抵扣项目进行申报。但具体税务处理取决于投资者自身情况,包括投资目的、收入结构、实体类型、资金安排及持有安排等。因此,投资者在参与前,应与自己的会计师或税务顾问确认该安排是否适合自身情况,以及相关预付贷款利息是否可以进行税务抵扣。简单来说,该结构不仅提供投资参与机会,也可以作为财年末税务规划中的一个讨论工具。
二、100% 本金保护型贷款结构是什么意思?
该结构通过 100%本金保护型贷款安排,为投资者提供对应名义金额的投资参与机会。与普通投资贷款不同,本结构下投资者并不需要在期初投入完整名义本金。投资者的主要现金支出为期初支付的预付贷款利息。在到期时,贷款本金安排通常会通过结构本身进行处理。也就是说,投资者的主要经济成本集中在期初支付的预付贷款利息上,而不是完整名义本金。如果挂钩资产表现达到条件,投资者可获得相应的上行收益;如果挂钩资产未达到收益条件,则不会产生上行收益,已支付的预付贷款利息不予返还。
从投资者角度看,该结构的吸引力在于:投资者通过支付预付贷款利息,获得参与相关标的资产上行表现的机会,同时贷款本金部分采用100% 本金保护型安排。
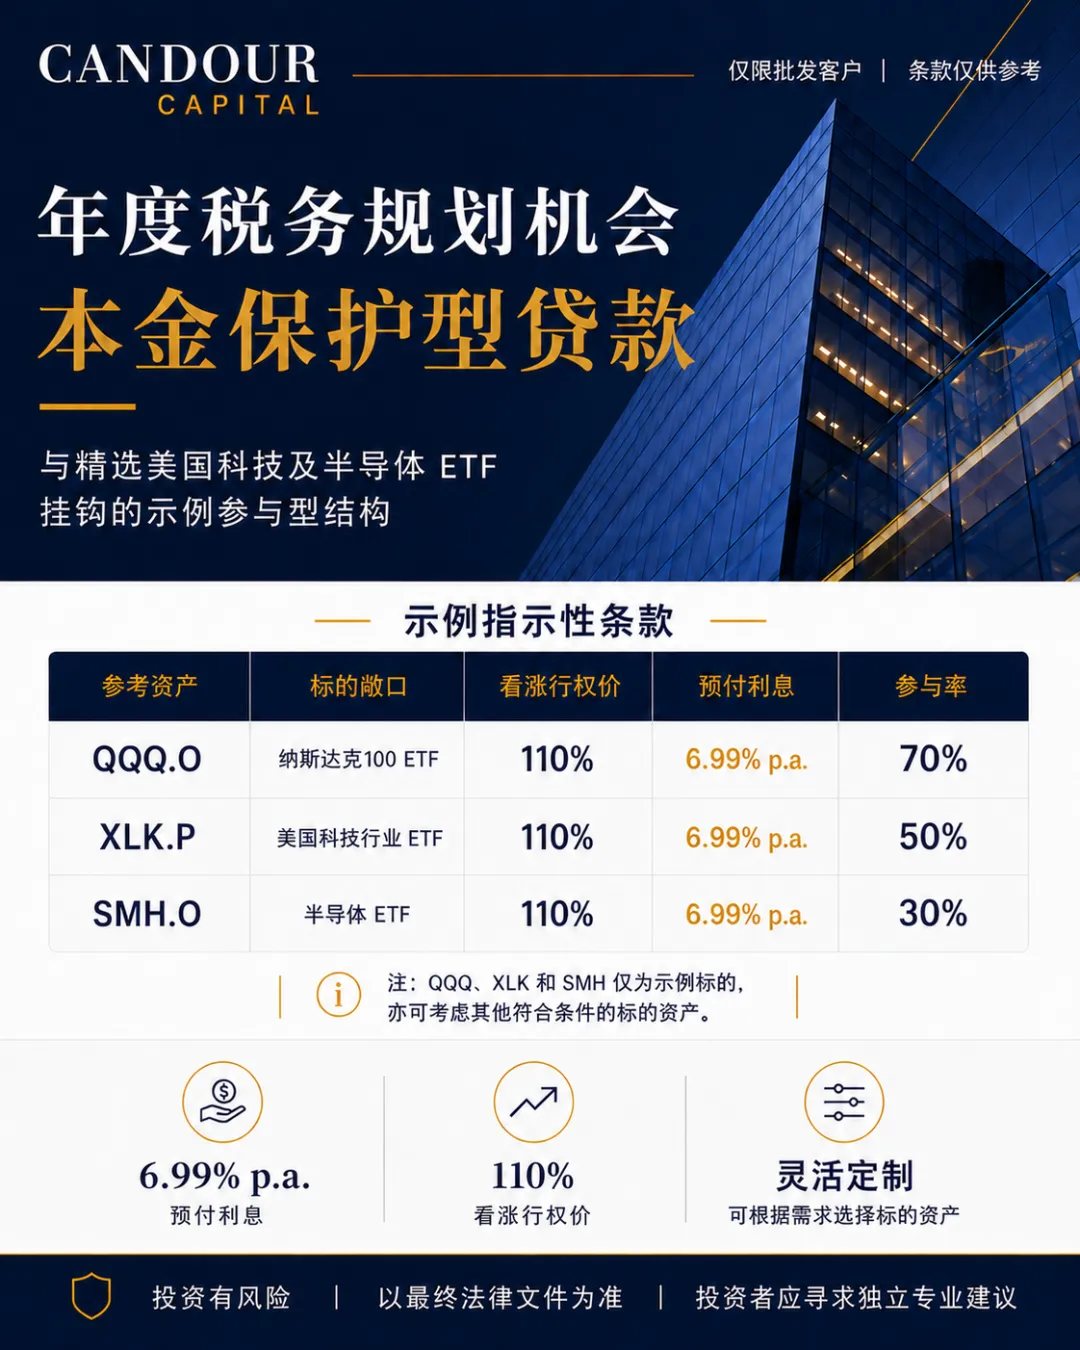
三、示例条款
以下为当前示例性条款,仅供讨论及说明:
| 参考资产 | 投资主题 | 期限 | 行权价 | 预付利息 | 参考参与率 |
| QQQ.O | 纳斯达克100 ETF | 12个月 | 110% | 6.99% p.a. | 70% |
| XLK.P | 美国科技行业 ETF | 12个月 | 110% | 6.99% p.a. | 50% |
| SMH.O | 半导体 ETF | 12个月 | 110% | 6.99% p.a. | 30% |
以上条款仅为示例,最终条款以实际定价及正式文件为准。其他符合条件的标的资产也可以根据投资者需求进一步考虑。
四、收益如何产生?
该结构的收益逻辑相对直接。若所选 ETF 在到期时高于 110% 行权价,投资者可根据对应参与率,参与超过行权价部分的上行收益。举例来说,如果QQQ 到期价格较期初上涨25%,则收益将基于超过110% 行权价以上的部分计算,并按70% 参与率参与。如果所选 ETF 到期时未超过行权价,则不会产生上行收益,已支付的预付贷款利息不予返还。
五、为什么选择美国科技及半导体ETF?
美国科技及半导体仍是全球投资者关注的核心主题之一,尤其是在人工智能、云计算、芯片需求及大型科技公司盈利能力持续受到市场关注的背景下。本次示例结构提供三个方向:
QQQ:更广泛的美国成长股敞口。QQQ 覆盖纳斯达克100指数中的大型成长股,分散度相对较高,适合希望参与美国大型成长企业表现的投资者。
XLK:更聚焦的美国科技板块。XLK 主要覆盖美国大型科技公司,适合对美国科技板块持积极观点的投资者。
SMH:半导体及 AI 硬件主题。SMH 聚焦半导体产业链,主题性更强,适合看好芯片、AI基础设施及半导体周期的投资者。
六、适合哪类投资者进一步了解?
该结构可能适合以下批发投资者进一步了解:
- 正在考虑财年末税务规划安排;
- 希望在财年末前支付预付投资贷款利息;
- 希望与会计师讨论预付贷款利息的潜在税务抵扣;
- 看好未来12个月美国科技或半导体板块表现;
- 希望通过100% 本金保护型贷款结构参与投资机会;
- 可以接受若标的资产未超过行权价,则预付贷款利息不予返还。
财年末往往是投资者重新审视税务规划与投资布局的重要时间点。对于希望在财年末前进行预付贷款利息安排,并同时参与美国科技及半导体主题潜在上行机会的批发投资者而言,该100% 本金保护型贷款结构值得进一步了解。投资者可结合自身情况,与会计师或税务顾问进一步讨论该结构在税务规划中的适用性。
七、重要提示
本内容仅面向批发客户,仅供一般信息及讨论用途。本内容不构成投资建议、税务建议、法律建议或任何投资推荐。预付贷款利息是否可以进行税务抵扣,取决于投资者自身情况。投资者应在参与前咨询自己的会计师或税务顾问,确认相关税务处理方式。收益并不保证。若所选参考资产到期时未超过相关行权价,则不会产生上行收益,已支付的预付贷款利息不予返还。最终条款以正式文件为准。
如需进一步了解认购流程或获取完整产品披露文件,欢迎随时与我们联系。